Domain großkredit.de kaufen?
Wir ziehen mit dem Projekt
großkredit.de um.
Sind Sie am Kauf der Domain
großkredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain großkredit.de kaufen?
Was ist die Dimension von UVR?
Die Dimension von UVR ist 3, da es sich um einen dreidimensionalen Raum handelt. **
Was ist die technische Alternative zur UVR 1611 16x2?
Eine technische Alternative zur UVR 1611 16x2 ist die UVR 16x2 Compact von der Firma Technische Alternative. Diese bietet ähnliche Funktionen und Eigenschaften wie die UVR 1611 16x2, ist jedoch kompakter und möglicherweise kostengünstiger. **

Ähnliche Suchbegriffe für Uvr
Top-Angebote
Produkte zum Begriff Uvr:
-
Weidmüller Kabelbinder CB-UVR 290/4,5 BKBreite des Bandes=4,5 mmBandlänge=290 mmBündeldurchmesser=78..3,5 mmMontagetemperatur=-10..60 °CWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=kunststoffbeschichtetUV-stabil nach ASTM D6779=jaHalogenfrei=jaFarbe=schwarzTransparent=neinFluoreszierend=neinLösbarer Verschluss=neinBrennbarkeitsklasse des Isolierstoffs nach UL 94=V212,17 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Weidmüller Kabelbinder CB-UVR 365/7,5 BKBreite des Bandes=7,5 mmBandlänge=365 mmMontagetemperatur=-10..60 °CWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=kunststoffbeschichtetUV-stabil nach ASTM D6779=jaHalogenfrei=jaFarbe=schwarzTransparent=neinFluoreszierend=neinLösbarer Verschluss=neinBrennbarkeitsklasse des Isolierstoffs nach UL 94=V230,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Welche Arten von Sicherheiten können Kreditnehmer anbieten, um die Rückzahlung eines Kredits abzusichern?
Kreditnehmer können Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten anbieten. Alternativ können auch Wertpapiere oder Lebensversicherungen als Absicherung dienen. Eine weitere Möglichkeit ist die Stellung eines Bürgen, der im Falle eines Zahlungsausfalls des Kreditnehmers für die Rückzahlung des Kredits haftet. **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie funktioniert die Rückzahlung eines Darlehens und welche Sicherheiten werden in der Regel bei der Kreditvergabe verlangt?
Die Rückzahlung eines Darlehens erfolgt in regelmäßigen Raten über einen festgelegten Zeitraum, der Zinsen und Tilgung umfasst. Als Sicherheiten für die Kreditvergabe werden oft Einkommensnachweise, Bonitätsprüfungen und gegebenenfalls auch Sachwerte wie Immobilien oder Fahrzeuge verlangt. Im Falle von Zahlungsausfällen kann der Kreditgeber diese Sicherheiten nutzen, um sein Risiko zu minimieren. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **

Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Top-Angebote
Produkte zum Begriff Uvr:
-
Weidmüller Kabelbinder CB-UVR 290/4,5 BKBreite des Bandes=4,5 mmBandlänge=290 mmBündeldurchmesser=78..3,5 mmMontagetemperatur=-10..60 °CWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=kunststoffbeschichtetUV-stabil nach ASTM D6779=jaHalogenfrei=jaFarbe=schwarzTransparent=neinFluoreszierend=neinLösbarer Verschluss=neinBrennbarkeitsklasse des Isolierstoffs nach UL 94=V212,17 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Weidmüller Kabelbinder CB-UVR 365/7,5 BKBreite des Bandes=7,5 mmBandlänge=365 mmMontagetemperatur=-10..60 °CWerkstoff=KunststoffWerkstoffgüte=Polyamid (PA)Oberflächenschutz=kunststoffbeschichtetUV-stabil nach ASTM D6779=jaHalogenfrei=jaFarbe=schwarzTransparent=neinFluoreszierend=neinLösbarer Verschluss=neinBrennbarkeitsklasse des Isolierstoffs nach UL 94=V230,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die Dimension von UVR?
Die Dimension von UVR ist 3, da es sich um einen dreidimensionalen Raum handelt. **
-
Was ist die technische Alternative zur UVR 1611 16x2?
Eine technische Alternative zur UVR 1611 16x2 ist die UVR 16x2 Compact von der Firma Technische Alternative. Diese bietet ähnliche Funktionen und Eigenschaften wie die UVR 1611 16x2, ist jedoch kompakter und möglicherweise kostengünstiger. **
-
Welche Arten von Sicherheiten können Kreditnehmer anbieten, um die Rückzahlung eines Kredits abzusichern?
Kreditnehmer können Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten anbieten. Alternativ können auch Wertpapiere oder Lebensversicherungen als Absicherung dienen. Eine weitere Möglichkeit ist die Stellung eines Bürgen, der im Falle eines Zahlungsausfalls des Kreditnehmers für die Rückzahlung des Kredits haftet. **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
Ähnliche Suchbegriffe für Uvr
-
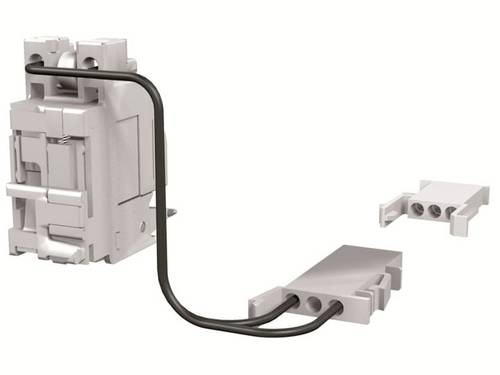
ABB UVR-C XT2-XT4W 48 Leistungsschalterzubehör 1St.Kompaktleistungsschalter für Anlagenschutz gemäß EN 60947-2 (DIN VDE 0660, Teil 101), Kompaktlasttrennschalter gemäß EN 60947-3 (DIN VDE 0660, Teil 107). Die Kompaktleistungs- / Lasttrennschalter Tmax XT entsprechen den unterschiedlichen Anlagenanforderungen von Gleich- und Wechselstromnetzen. Tmax XT mit thermomagnetischen- oder elektronischen Auslösern sind einsetzbar zum Schutz von Energieverteilungen, Kabeln, Generatoren und Motoren. Viele dieser Leistungsschalter können auch in Kommunikationssystemen benutzt werden. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sowie Versionsumbausätze (steckbar / ausfahrbar) stehen zur Verfügung. Verschiedene Feldbus und IP-Kommunikationsprotokolle können zum Einsatz kommen. Der Installationsprozess wird, dank der Bluetooth- und Ekip-Konnektivität für mobile Geräte, vereinfacht. Die in die SACE Tmax XT-Serie integrierte Konnektivität verknüpft Smartphones, Tablets und PCs in Echtzeit mit Datenanalysetools auf der ABB AbilityTM Cloud-Plattform.144,72 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Rückzahlung eines Darlehens und welche Sicherheiten werden in der Regel bei der Kreditvergabe verlangt?
Die Rückzahlung eines Darlehens erfolgt in regelmäßigen Raten über einen festgelegten Zeitraum, der Zinsen und Tilgung umfasst. Als Sicherheiten für die Kreditvergabe werden oft Einkommensnachweise, Bonitätsprüfungen und gegebenenfalls auch Sachwerte wie Immobilien oder Fahrzeuge verlangt. Im Falle von Zahlungsausfällen kann der Kreditgeber diese Sicherheiten nutzen, um sein Risiko zu minimieren. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.